Aller au contenu principal
Brouillon non relu. Ce cours est un brouillon non relu par l'enseignant : le contenu est à faire vérifier avant toute utilisation en classe.

M4 — Techniques fondamentales de calcul en analyse

Objectif du chapitre. Avoir les automatismes de calcul de l'analyse : dériver, intégrer, et résoudre les équations différentielles linéaires d'ordre 1 et 2 à coefficients constants. L'étude complète de fonction (domaine, dérivée, variations, limites, graphe) renvoie au chapitre de niveau 3 Limites et continuité et Dérivation ; ici on se concentre sur les techniques de calcul qui servent dans chaque chapitre du programme.

Notions​

1. Fonctions usuelles et dérivées​

Tableau des dérivées usuelles (à connaître par cœur) :

f(x)f(x)f′(x)f'(x)Domaine
xnx^n (n∈Rn \in \mathbb{R})nxn−1n x^{n-1}]0,+∞[]0, +\infty[ si nn non entier (xn=enln⁡xx^n = e^{n\ln x})
1x\dfrac{1}{x}−1x2-\dfrac{1}{x^2}R∗\mathbb{R}^*
x\sqrt{x}12x\dfrac{1}{2\sqrt{x}}]0,+∞[]0, +\infty[ (dérivable ; définie sur [0,+∞[[0, +\infty[)
ln⁡x\ln x1x\dfrac{1}{x}]0,+∞[]0, +\infty[
exe^xexe^xR\mathbb{R}
sin⁡x\sin xcos⁡x\cos xR\mathbb{R}
cos⁡x\cos x−sin⁡x-\sin xR\mathbb{R}
tan⁡x\tan x1cos⁡2x\dfrac{1}{\cos^2 x}R∖(π2+πZ)\mathbb{R} \setminus \left(\dfrac{\pi}{2} + \pi\mathbb{Z}\right)
arcsin⁡x\arcsin x11−x2\dfrac{1}{\sqrt{1 - x^2}}]−1,1[]-1, 1[ (dérivable ; définie sur [−1,1][-1, 1])
arccos⁡x\arccos x−11−x2-\dfrac{1}{\sqrt{1 - x^2}}]−1,1[]-1, 1[ (dérivable ; définie sur [−1,1][-1, 1])
arctan⁡x\arctan x11+x2\dfrac{1}{1 + x^2}R\mathbb{R}
sinh⁡x\sinh xcosh⁡x\cosh xR\mathbb{R}
cosh⁡x\cosh xsinh⁡x\sinh xR\mathbb{R}
tanh⁡x\tanh x1cosh⁡2x\dfrac{1}{\cosh^2 x}R\mathbb{R}

Règles de dérivation.

  • (u±v)′=u′±v′(u \pm v)' = u' \pm v', (uv)′=u′v+uv′(uv)' = u'v + uv', (uv)′=u′v−uv′v2\left(\dfrac{u}{v}\right)' = \dfrac{u'v - uv'}{v^2} (si v≠0v \neq 0).
  • Composée : (u∘v)′(x)=u′(v(x))⋅v′(x)(u \circ v)'(x) = u'(v(x)) \cdot v'(x).
  • Réciproque : si ff est bijective et dérivable avec f′(x)≠0f'(x) \neq 0, alors (f−1)′(y)=1f′(f−1(y))(f^{-1})'(y) = \dfrac{1}{f'(f^{-1}(y))}.

Fonctions circulaires réciproques. arcsin⁡x∈[−π2,π2]\arcsin x \in \left[-\dfrac{\pi}{2}, \dfrac{\pi}{2}\right], arccos⁡x∈[0,π]\arccos x \in [0, \pi], arctan⁡x∈(−π2,π2)\arctan x \in \left(-\dfrac{\pi}{2}, \dfrac{\pi}{2}\right). Relations utiles : arcsin⁡x+arccos⁡x=π2\arcsin x + \arccos x = \dfrac{\pi}{2}, arctan⁡x+arctan⁡1x=π2\arctan x + \arctan \dfrac{1}{x} = \dfrac{\pi}{2} si x>0x > 0.

Fonctions hyperboliques. sinh⁡x=ex−e−x2\sinh x = \dfrac{e^x - e^{-x}}{2}, cosh⁡x=ex+e−x2\cosh x = \dfrac{e^x + e^{-x}}{2}, tanh⁡x=sinh⁡xcosh⁡x\tanh x = \dfrac{\sinh x}{\cosh x}. Identités : cosh⁡2x−sinh⁡2x=1\cosh^2 x - \sinh^2 x = 1, cosh⁡(2x)=2cosh⁡2x−1=1+2sinh⁡2x\cosh(2x) = 2\cosh^2 x - 1 = 1 + 2\sinh^2 x, sinh⁡(2x)=2sinh⁡xcosh⁡x\sinh(2x) = 2\sinh x\cosh x.

2. Primitives et calcul intégral​

Primitives usuelles (tableau inverse du précédent) : ∫xn dx=xn+1n+1\int x^n\, dx = \dfrac{x^{n+1}}{n+1} (n≠−1n \neq -1), ∫1x dx=ln⁡∣x∣\int \dfrac{1}{x}\, dx = \ln|x| (sur chaque intervalle de R∗\mathbb{R}^*, la constante d'intégration peut différer), ∫ex dx=ex\int e^x\, dx = e^x, ∫sin⁡x dx=−cos⁡x\int \sin x\, dx = -\cos x, ∫cos⁡x dx=sin⁡x\int \cos x\, dx = \sin x, ∫11+x2 dx=arctan⁡x\int \dfrac{1}{1+x^2}\, dx = \arctan x, ∫11−x2 dx=arcsin⁡x\int \dfrac{1}{\sqrt{1-x^2}}\, dx = \arcsin x.

Méthodes de calcul.

  1. Changement de variable : ∫abf(g(x)) g′(x) dx=∫g(a)g(b)f(u) du\int_a^b f(g(x))\, g'(x)\, dx = \int_{g(a)}^{g(b)} f(u)\, du.
  2. Intégration par parties (IPP) : ∫abu′ v dx=[uv]ab−∫abu v′ dx\int_a^b u'\, v\, dx = \left[uv\right]_a^b - \int_a^b u\, v'\, dx.
  3. Décomposition en éléments simples : pour les fractions rationnelles.

Attention. Ne jamais oublier la constante d'intégration CC dans le calcul des primitives (pas dans l'intégrale définie).

3. Équations différentielles linéaires d'ordre 1​

Forme générale. y′+a(x) y=b(x)y' + a(x)\, y = b(x), avec a,ba, b continues sur un intervalle II.

Méthode (variation de la constante).

  1. Résoudre l'équation homogène y′+a(x) y=0y' + a(x)\, y = 0 : les solutions sont y=C e−A(x)y = C\, e^{-A(x)} où AA est une primitive de aa.
  2. Chercher une solution de la forme y=φ(x) e−A(x)y = \varphi(x)\, e^{-A(x)} avec φ\varphi inconnue ; on obtient φ′=b(x) e−A(x)\varphi' = b(x)\, e^{-A(x)}, donc φ\varphi est une primitive de b e−Ab\, e^{-A}.
  3. Les solutions générales sont y=e−A(x)(C+∫xb(t) e−A(t) dt)y = e^{-A(x)}\left(C + \int^x b(t)\, e^{-A(t)}\, dt\right).

Cas particulier : aa constante. y′+a y=by' + a\, y = b (avec bb constante) :

  • Si a≠0a \neq 0 : les solutions sont y=C e−ax+bay = C\, e^{-ax} + \dfrac{b}{a}.
  • Si a=0a = 0 : les solutions sont y=b x+Cy = b\, x + C.

Exemple. Résoudre y′+2y=exy' + 2y = e^x. L'équation homogène a pour solutions y=C e−2xy = C\, e^{-2x}. On cherche y=φ(x) e−2xy = \varphi(x)\, e^{-2x} : φ′e−2x−2φe−2x+2φe−2x=ex\varphi' e^{-2x} - 2\varphi e^{-2x} + 2\varphi e^{-2x} = e^x, donc φ′=e3x\varphi' = e^{3x}, φ=13e3x+C\varphi = \dfrac{1}{3} e^{3x} + C. Les solutions sont y=(C+13e3x)e−2x=C e−2x+13exy = \left(C + \dfrac{1}{3} e^{3x}\right) e^{-2x} = C\, e^{-2x} + \dfrac{1}{3} e^x.

4. Équations différentielles linéaires d'ordre 2 à coefficients constants​

Forme générale. y′′+a y′+b y=f(x)y'' + a\, y' + b\, y = f(x), avec a,b∈Ra, b \in \mathbb{R} constants et ff continue.

Étape 1 : résoudre l'équation homogène. y′′+a y′+b y=0y'' + a\, y' + b\, y = 0. On pose y=erxy = e^{rx} et on obtient l'équation caractéristique r2+a r+b=0r^2 + a\, r + b = 0, de discriminant Δ=a2−4b\Delta = a^2 - 4b.

  • Δ>0\Delta > 0 (deux racines réelles distinctes r1,r2r_1, r_2) : les solutions homogènes sont y=C1 er1x+C2 er2xy = C_1\, e^{r_1 x} + C_2\, e^{r_2 x}.
  • Δ=0\Delta = 0 (racine double r0=−a/2r_0 = -a/2) : les solutions homogènes sont y=(C1+C2 x) er0xy = (C_1 + C_2\, x)\, e^{r_0 x}.
  • Δ<0\Delta < 0 (racines complexes α±iβ\alpha \pm i\beta) : les solutions homogènes sont y=eαx(C1cos⁡(βx)+C2sin⁡(βx))y = e^{\alpha x}\left(C_1\cos(\beta x) + C_2\sin(\beta x)\right).

Étape 2 : trouver une solution particulière. La forme de ypy_p dépend de celle de ff :

f(x)f(x)Forme de ypy_p à essayer
Polynôme de degré nnPolynôme de degré nn
eλxe^{\lambda x}A eλxA\, e^{\lambda x}
eλx×e^{\lambda x} \times polynôme de degré nneλx×e^{\lambda x} \times polynôme de degré nn
cos⁡(ωx)\cos(\omega x) ou sin⁡(ωx)\sin(\omega x)Acos⁡(ωx)+Bsin⁡(ωx)A\cos(\omega x) + B\sin(\omega x)

Résonance. Si la forme de ypy_p est solution de l'équation homogène (c'est-à-dire si λ\lambda est racine de l'équation caractéristique), on multiplie par xx (ou par xmx^m si λ\lambda est racine de multiplicité mm). Exemple : pour y′′+y=sin⁡xy'' + y = \sin x, la forme Acos⁡x+Bsin⁡xA\cos x + B\sin x est solution de l'homogène, donc on essaie yp=x(Acos⁡x+Bsin⁡x)y_p = x(A\cos x + B\sin x).

Solution générale. y=yhom+ypy = y_{\text{hom}} + y_p.

Exemple complet. Résoudre y′′−3y′+2y=exy'' - 3y' + 2y = e^x.

  • Équation caractéristique : r2−3r+2=0r^2 - 3r + 2 = 0, Δ=1\Delta = 1, racines r1=1r_1 = 1, r2=2r_2 = 2. Solutions homogènes : yhom=C1 ex+C2 e2xy_{\text{hom}} = C_1\, e^x + C_2\, e^{2x}.
  • Second membre exe^x : la forme A exA\, e^x est solution de l'homogène (r1=1r_1 = 1), donc résonance : on essaie yp=A x exy_p = A\, x\, e^x.
  • On calcule yp′=A(ex+xex)y_p' = A(e^x + x e^x), yp′′=A(2ex+xex)y_p'' = A(2e^x + x e^x). En reportant : A(2ex+xex)−3A(ex+xex)+2Axex=A(−ex)=exA(2e^x + x e^x) - 3A(e^x + x e^x) + 2A x e^x = A(-e^x) = e^x, donc A=−1A = -1.
  • Solution générale : y=C1 ex+C2 e2x−x exy = C_1\, e^x + C_2\, e^{2x} - x\, e^x.

Capacités exigibles​

  • M4.etude-fonction — Étudier une fonction complète : domaine, dérivée, variations, limites aux bornes, tableau de variations, et tracé du graphe (voir les chapitres de niveau 3 Limites et continuité et Dérivation pour la théorie).
  • M4.ed-ordre-1 — Résoudre une équation différentielle d'ordre 1 : y′+a(x) y=b(x)y' + a(x)\, y = b(x) par variation de la constante, avec le cas particulier aa constant.
  • M4.ed-ordre-2 — Résoudre une équation différentielle d'ordre 2 à coefficients constants : équation caractéristique, trois cas de Δ\Delta, et solution particulière (avec résonance si nécessaire).

Pièges classiques​

  • Domaine de définition d'arcsin ∘ sin : arcsin⁡(sin⁡x)=x\arcsin(\sin x) = x seulement si x∈[−π2,π2]x \in \left[-\dfrac{\pi}{2}, \dfrac{\pi}{2}\right] ; en dehors, il faut ramener xx dans cet intervalle (périodicité et symétries du sinus).
  • Oublier la constante d'intégration : dans le calcul des primitives, CC est indispensable ; dans l'intégrale définie, elle s'annule.
  • Résonance : si la forme de ypy_p est solution de l'équation homogène, il faut multiplier par xx (ou xmx^m) ; oublier cette étape donne une solution particulière nulle.
  • Confondre équation homogène et équation complète : l'équation homogène a f=0f = 0 ; les solutions de l'équation complète sont yhom+ypy_{\text{hom}} + y_p, pas yhomy_{\text{hom}} seul.
  • Discriminant négatif : les racines complexes α±iβ\alpha \pm i\beta donnent des solutions réelles eαx(C1cos⁡(βx)+C2sin⁡(βx))e^{\alpha x}(C_1\cos(\beta x) + C_2\sin(\beta x)), pas des solutions complexes.
  • Dérivée d'une composée : ne pas oublier le facteur v′(x)v'(x) dans (u∘v)′=u′∘v×v′(u \circ v)' = u' \circ v \times v'.

Graphe de référence​

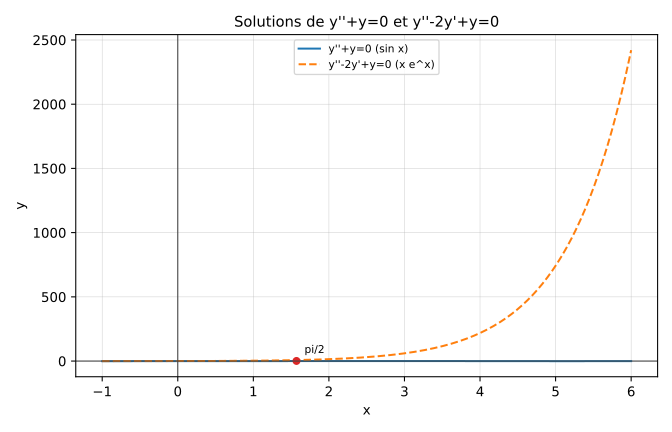
La solution de y′′+y=0y'' + y = 0 avec y(0)=0y(0) = 0, y′(0)=1y'(0) = 1 est y=sin⁡xy = \sin x (cas Δ<0\Delta < 0 avec α=0\alpha = 0, β=1\beta = 1) ; la solution de y′′−2y′+y=0y'' - 2y' + y = 0 avec y(0)=0y(0) = 0, y′(0)=1y'(0) = 1 est y=x exy = x\, e^x (cas Δ=0\Delta = 0, racine double r0=1r_0 = 1).

Solutions de y''+y=0 et y''-2y'+y=0

Pour aller plus loin​

Ce chapitre n'a pas de renvoi spécifique dans la table du §4 de l'annexe Ressources, exercices et annales (programme non explicitement couvert par les thèmes recensés) — voir la page générale pour les manuels recommandés, les banques d'exercices gratuites et les annales par matière.