M13 — Déterminants
Objectif du chapitre. Maîtriser le déterminant d'une matrice carrée : ses propriétés (multilinéarité, caractère alterné), le développement par cofacteurs, l'effet des opérations élémentaires, et son usage pour prouver l'inversibilité. L'objectif est de savoir calculer un déterminant structuré et utiliser pour prouver l'inversibilité.
Notions
1. Définition et propriétés fondamentales
Le déterminant d'une matrice carrée est un scalaire défini par :
- ;
- Multilinéarité : est linéaire dans chaque colonne (et dans chaque ligne).
- Caractère alterné : si deux colonnes (ou deux lignes) sont égales, ; l'échange de deux colonnes (ou lignes) change le signe de .
Conséquences immédiates.
- Si une matrice a deux colonnes (lignes) proportionnelles, .
- n'a pas de formule simple (le déterminant n'est pas additif).
- (le scalaire est tiré de chaque colonne).
2. Propriétés multiplicatives
- Produit : (pour ).
- Transposée : .
- Matrice diagonale : .
- Matrice triangulaire (inférieure ou supérieure) : (produit des coefficients diagonaux).
- Bloc : si (bloc triangulaire), alors .
3. Développement par cofacteurs (Laplace)
Soit . Le cofacteur de est , où est la matrice obtenue en supprimant la ligne et la colonne .
Formule de développement. Pour toute ligne fixée :
De même, pour toute colonne fixée : .
Stratégie de calcul. On développe selon la ligne (ou colonne) qui contient le plus grand nombre de zéros (chaque zéro supprime un terme).
Exemple (3×3). Calculer .
- Développement selon la première ligne :
- Calcul des déterminants : ; ; .
- Donc .
4. Opérations élémentaires et déterminant
Les trois opérations de pivot agissent sur le déterminant ainsi :
- Échange de deux lignes : change de signe.
- Multiplication d'une ligne par : est multiplié par .
- Ajout d'un multiple d'une ligne à une autre : est inchangé.
Stratégie de calcul. Pour calculer un déterminant, on applique les opérations de type 3 (qui ne changent pas ) pour trianguler la matrice, puis on lit le produit des coefficients diagonaux. C'est l'équivalent du pivot de Gauss, mais sans normaliser les pivots.
Exemple. Calculer .
- (ou, pour éviter les fractions, on échange et puis on triangule) : échangeons (signe ) : .
- , : .
- Triangulaire en : .
5. Inversibilité et comatrice (complément)
Caractérisation. est inversible si et seulement si .
Comatrice. La comatrice est la matrice des cofacteurs. On a la formule fondamentale :
Formule de l'inverse. Si , alors
Exemple (2×2). Pour , et (formule usuelle).
6. Déterminant de Vandermonde
Pour , le déterminant de Vandermonde est
Conséquence. si et seulement si deux des sont égaux ; en particulier, si les sont distincts. Ce déterminant apparaît dans l'interpolation de Lagrange (chapitre M8) : le polynôme interpolant existe et est unique si et seulement si les abscisses sont distinctes, c'est-à-dire si .
Exemple (n = 3). .
Démonstration (n = 3). Le déterminant est un polynôme de degré total en (somme des produits de 3 éléments, un par colonne et par ligne) et alterné (échange de deux colonnes échange de deux changement de signe). Il est donc divisible par (produit des différences, alterné, de degré 3). Le coefficient de dans est (terme ), comme dans le produit : le déterminant est donc égal au produit.
7. Propriétés supplémentaires du déterminant
- Déterminant d'une matrice orthogonale : si est orthogonale (), alors (car , donc ).
- Déterminant d'une matrice symétrique : pas de signe particulier (le déterminant d'une symétrique est réel, mais son signe n'est pas fixé).
- Déterminant et valeurs propres (complément hors programme — spectral) : (produit des valeurs propres, avec multiplicité) ; (somme des valeurs propres).
- Déterminant d'un bloc diagonal : si , alors .
- Déterminant d'une matrice de permutation (hors programme PCSI — aperçu) : (signe de la permutation ).
8. Déterminant d'un endomorphisme
Soit un endomorphisme d'un espace vectoriel de dimension finie. Le déterminant de est où est la matrice de dans une base ; ce déterminant ne dépend pas du choix de la base (invariance par similitude, chapitre M12).
Propriétés. ; ; est bijectif si et seulement si .
Capacités exigibles
- M13.determinant — Calculer un déterminant structuré : reconnaître la structure (triangulaire, bloc, Vandermonde), appliquer les opérations élémentaires pour trianguler, et développer par cofacteurs si nécessaire.
- M13.inversibilite — Utiliser le déterminant pour prouver l'inversibilité : calculer et montrer qu'il est non nul (ou, au contraire, montrer qu'il s'annule pour prouver la non-inversibilité).
Pièges classiques
- Le déterminant d'une matrice triangulaire est le produit des coefficients diagonaux : c'est le cas des matrices triangulaires inférieures et supérieures ; pas des matrices « quasi triangulaires » (il faut d'abord trianguler).
- Seule l'opération de type 3 (ajout d'un multiple d'une ligne) ne change pas : l'ajout d'un multiple d'une ligne à une autre préserve le déterminant ; en revanche, l'échange de deux lignes (type 1) change le signe, et la multiplication d'une ligne par (type 2) multiplie par .
- , pas : le scalaire est tiré de chaque colonne (ou ligne), donc il est élevé à la puissance .
- : le déterminant n'est pas additif ; il est seulement multilinéaire dans chaque colonne.
- Inversibilité : : si , la matrice n'est pas inversible ; il ne faut pas confondre avec (qui caractérise les matrices de ).
- Vandermonde : l'ordre des compte : ; si on permute les , le déterminant change de signe (caractère alterné).
Graphe de référence
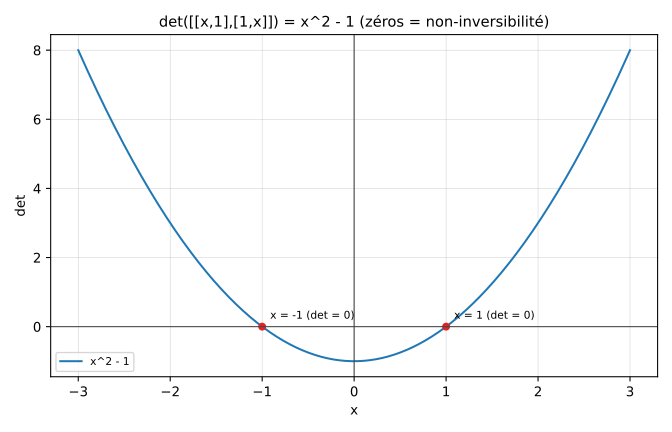
La fonction (déterminant d'une matrice dépendant de ) s'annule en : ces valeurs sont exactement celles pour lesquelles la matrice n'est plus inversible. La courbe illustre le lien entre déterminant et inversibilité.
Pour aller plus loin
Annales utilisables sur ce chapitre (§4 de l'annexe Ressources, exercices et annales) : CCINP Maths 2, Mines PSI Maths 1 (premières parties).
Voir aussi Ressources, exercices et annales pour les manuels recommandés et les banques d'exercices gratuites.