Aller au contenu principal
Brouillon non relu. Ce cours est un brouillon non relu par l'enseignant : le contenu est à faire vérifier avant toute utilisation en classe.

M14 — Intégration

Objectif du chapitre. Maîtriser le calcul intégral sur un segment : les propriétés de l'intégrale, le théorème fondamental de l'analyse, l'intégration par parties (IPP) et le changement de variable, les sommes de Riemann (pour les limites de suites), et les formules de Taylor avec reste intégral. L'objectif est de savoir calculer une intégrale par parties et utiliser une somme de Riemann pour une limite.

Notions​

1. Intégrale sur un segment et propriétés​

Soit ff continue (ou continue par morceaux : continue sauf en un nombre fini de points où elle admet des limites à gauche et à droite — ex. les fonctions en échelon) sur [a,b][a, b]. L'intégrale ∫abf(x) dx\displaystyle\int_a^b f(x)\,dx est définie comme la limite des sommes de Riemann (définies en §5 de ce chapitre) ; elle représente l'aire algébrique sous la courbe.

Propriétés.

  • Linéarité : ∫ab(αf+βg)=α∫abf+β∫abg\int_a^b (\alpha f + \beta g) = \alpha \int_a^b f + \beta \int_a^b g.
  • Positivité : si f≥0f \geq 0 sur [a,b][a, b], alors ∫abf≥0\int_a^b f \geq 0 ; si f≤gf \leq g, alors ∫abf≤∫abg\int_a^b f \leq \int_a^b g.
  • Règle de Chasles : ∫abf=∫acf+∫cbf\int_a^b f = \int_a^c f + \int_c^b f pour tout cc (pas nécessairement entre aa et bb).
  • Inégalité triangulaire intégrale : ∣∫abf∣≤∫ab∣f∣\left|\int_a^b f\right| \leq \int_a^b |f|.
  • Valeur moyenne : ∫abf=(b−a) f‾\int_a^b f = (b - a)\, \overline{f} où f‾=1b−a∫abf\overline{f} = \dfrac{1}{b - a} \int_a^b f est la valeur moyenne de ff sur [a,b][a, b].

Encadrement d'une intégrale. Si m≤f(x)≤Mm \leq f(x) \leq M sur [a,b][a, b], alors m(b−a)≤∫abf≤M(b−a)m(b - a) \leq \int_a^b f \leq M(b - a). C'est l'outil de base pour encadrer une intégrale difficile.

Exemple d'encadrement. Montrer que 12≤∫01x dx≤1\dfrac{1}{2} \leq \displaystyle\int_0^1 \sqrt{x}\, dx \leq 1. On a 0≤x≤10 \leq \sqrt{x} \leq 1 sur [0,1][0, 1], donc 0≤∫01x dx≤10 \leq \int_0^1 \sqrt{x}\, dx \leq 1 (encadrement trivial). Pour un encadrement plus fin, on découpe : sur [0,1][0, 1], x≥x\sqrt{x} \geq x (car x∈[0,1]x \in [0, 1]), donc ∫01x dx≥∫01x dx=12\int_0^1 \sqrt{x}\, dx \geq \int_0^1 x\, dx = \dfrac{1}{2}. La vraie valeur est 23\dfrac{2}{3} (primitive 23x3/2\tfrac{2}{3} x^{3/2}), cohérente avec 12≤23≤1\tfrac{1}{2} \leq \tfrac{2}{3} \leq 1.

Théorème de la valeur moyenne de l'intégrale. Si ff est continue sur [a,b][a, b], alors il existe c∈[a,b]c \in [a, b] tel que ∫abf=(b−a) f(c)\int_a^b f = (b - a)\, f(c) ; la valeur moyenne f‾\overline{f} est atteinte par ff en au moins un point.

2. Primitive et théorème fondamental​

Une primitive de ff sur un intervalle II est une fonction FF telle que F′=fF' = f sur II ; les primitives diffèrent par une constante.

Théorème fondamental de l'analyse. Si ff est continue sur [a,b][a, b] et FF est une primitive de ff sur [a,b][a, b], alors

∫abf(x) dx=F(b)−F(a).\int_a^b f(x)\, dx = F(b) - F(a).

Fonction primitive sur segment. Pour ff continue sur [a,b][a, b], la fonction x↦∫axf(t) dtx \mapsto \int_a^x f(t)\, dt est une primitive de ff sur [a,b][a, b] (théorème fondamental, forme 1).

3. Intégration par parties (IPP)​

Formule. Soient u,vu, v deux fonctions de classe C1C^1 sur [a,b][a, b]. Alors

∫abu′(x) v(x) dx=[u(x) v(x)]ab−∫abu(x) v′(x) dx.\int_a^b u'(x)\, v(x)\, dx = \left[ u(x)\, v(x) \right]_a^b - \int_a^b u(x)\, v'(x)\, dx.

Méthode de choix de uu et vv. On choisit uu de sorte que u′u' soit « simple » et vv de sorte que ∫v′\int v' soit facile. L'ordre usuel (règle « ALPES ») : Arcs (arctangente, arcsinus…), Log, Polynôme, Exponentielle, Sinus.

Exemple (Wallis). Soit In=∫0π/2sin⁡nx dxI_n = \displaystyle\int_0^{\pi/2} \sin^n x\, dx. Par IPP avec u=sin⁡n−1xu = \sin^{n-1} x et v′=sin⁡xv' = \sin x :

In=[−sin⁡n−1xcos⁡x]0π/2+(n−1)∫0π/2sin⁡n−2xcos⁡2x dx=(n−1)∫0π/2sin⁡n−2x(1−sin⁡2x) dx.I_n = \left[ -\sin^{n-1} x \cos x \right]_0^{\pi/2} + (n - 1) \int_0^{\pi/2} \sin^{n-2} x \cos^2 x\, dx = (n - 1) \int_0^{\pi/2} \sin^{n-2} x (1 - \sin^2 x)\, dx.

Donc In=(n−1)(In−2−In)I_n = (n - 1)(I_{n-2} - I_n), soit

In=n−1n In−2.I_n = \frac{n - 1}{n}\, I_{n-2}.

Avec I0=π2I_0 = \dfrac{\pi}{2} et I1=1I_1 = 1, on obtient les formules de Wallis :

I2p=(2p−1)!!(2p)!! π2,I2p+1=(2p)!!(2p+1)!!.I_{2p} = \frac{(2p - 1)!!}{(2p)!!}\, \frac{\pi}{2}, \qquad I_{2p+1} = \frac{(2p)!!}{(2p + 1)!!}.

où la double factorielle n!!n!! est le produit des entiers de même parité que nn descendant jusqu'à 11 ou 22 : (2p)!!=2⋅4⋯(2p)(2p)!! = 2 \cdot 4 \cdots (2p) et (2p−1)!!=1⋅3⋯(2p−1)(2p - 1)!! = 1 \cdot 3 \cdots (2p - 1).

4. Changement de variable​

Formule. Soit φ:[c,d]→[a,b]\varphi : [c, d] \to [a, b] une application de classe C1C^1 avec φ(c)=a\varphi(c) = a et φ(d)=b\varphi(d) = b, et ff continue sur [a,b][a, b]. Alors

∫φ(c)φ(d)f(x) dx=∫cdf(φ(t)) φ′(t) dt.\int_{\varphi(c)}^{\varphi(d)} f(x)\, dx = \int_c^d f(\varphi(t))\, \varphi'(t)\, dt.

Méthode. On pose x=φ(t)x = \varphi(t), on calcule dx=φ′(t) dtdx = \varphi'(t)\, dt, et on change les bornes : x=a⇒t=cx = a \Rightarrow t = c, x=b⇒t=dx = b \Rightarrow t = d.

Piège. Ne pas oublier de changer les bornes ; si on garde les bornes a,ba, b, il faut réappliquer le changement de variable inverse.

Exemple. Calculer ∫011−x2 dx\displaystyle\int_0^1 \sqrt{1 - x^2}\, dx. On pose x=sin⁡tx = \sin t (t∈[0,π/2]t \in [0, \pi/2]), dx=cos⁡t dtdx = \cos t\, dt ; les bornes : x=0⇒t=0x = 0 \Rightarrow t = 0, x=1⇒t=π/2x = 1 \Rightarrow t = \pi/2. Alors

∫011−x2 dx=∫0π/21−sin⁡2t cos⁡t dt=∫0π/2cos⁡2t dt=π4.\int_0^1 \sqrt{1 - x^2}\, dx = \int_0^{\pi/2} \sqrt{1 - \sin^2 t}\, \cos t\, dt = \int_0^{\pi/2} \cos^2 t\, dt = \frac{\pi}{4}.

(C'est l'aire du quart de disque de rayon 1.)

5. Sommes de Riemann​

Définition. Soit ff continue sur [a,b][a, b] et n∈N∗n \in \mathbb{N}^*. La somme de Riemann (à pas constant) est

Sn=b−an∑k=0n−1f ⁣(a+k b−an).S_n = \frac{b - a}{n} \sum_{k=0}^{n-1} f\!\left(a + k\, \frac{b - a}{n}\right).

Théorème des sommes de Riemann. lim⁡n→∞Sn=∫abf(x) dx\displaystyle\lim_{n \to \infty} S_n = \int_a^b f(x)\, dx.

Application aux limites de suites. Pour calculer une limite de la forme lim⁡n→∞1n∑k=1ng ⁣(kn)\displaystyle\lim_{n \to \infty} \frac{1}{n} \sum_{k=1}^{n} g\!\left(\frac{k}{n}\right), on reconnaît une somme de Riemann sur [0,1][0, 1] :

1n∑k=1ng ⁣(kn)⟶∫01g(x) dx.\frac{1}{n} \sum_{k=1}^{n} g\!\left(\frac{k}{n}\right) \longrightarrow \int_0^1 g(x)\, dx.

Exemple. Calculer lim⁡n→∞1n∑k=1n11+kn\displaystyle\lim_{n \to \infty} \frac{1}{n} \sum_{k=1}^{n} \frac{1}{1 + \frac{k}{n}}.

  • On reconnaît g(x)=11+xg(x) = \dfrac{1}{1 + x} sur [0,1][0, 1].
  • La somme est une somme de Riemann : 1n∑k=1ng(k/n)→∫01dx1+x\dfrac{1}{n} \sum_{k=1}^{n} g(k/n) \to \int_0^1 \dfrac{dx}{1 + x}.
  • Calcul : ∫01dx1+x=[ln⁡(1+x)]01=ln⁡2\int_0^1 \dfrac{dx}{1 + x} = \left[\ln(1 + x)\right]_0^1 = \ln 2.

Donc la limite est ln⁡2\ln 2.

Exemple (avec dénominateur). Calculer lim⁡n→∞1n∑k=1nln⁡ ⁣(1+kn)\displaystyle\lim_{n \to \infty} \frac{1}{n} \sum_{k=1}^{n} \ln\!\left(1 + \frac{k}{n}\right).

  • On reconnaît g(x)=ln⁡(1+x)g(x) = \ln(1 + x) sur [0,1][0, 1].
  • La somme est une somme de Riemann : 1n∑k=1nln⁡(1+k/n)→∫01ln⁡(1+x) dx\dfrac{1}{n} \sum_{k=1}^{n} \ln(1 + k/n) \to \int_0^1 \ln(1 + x)\, dx.
  • Calcul par IPP (u=ln⁡(1+x)u = \ln(1 + x), dv=dxdv = dx) : ∫01ln⁡(1+x) dx=[(1+x)ln⁡(1+x)−(1+x)]01=(2ln⁡2−2)−(0−1)=2ln⁡2−1\int_0^1 \ln(1 + x)\, dx = \left[(1 + x)\ln(1 + x) - (1 + x)\right]_0^1 = (2\ln 2 - 2) - (0 - 1) = 2\ln 2 - 1.

Donc la limite est 2ln⁡2−12\ln 2 - 1.

6. Formules de Taylor avec reste intégral​

Formule de Taylor avec reste intégral. Soit ff de classe Cn+1C^{n+1} sur un intervalle contenant aa. Pour xx au voisinage de aa :

f(x)=∑k=0nf(k)(a)k! (x−a)k+∫ax(x−t)nn! f(n+1)(t) dt.f(x) = \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!}\, (x - a)^k + \int_a^x \frac{(x - t)^n}{n!}\, f^{(n+1)}(t)\, dt.

Inégalité de Taylor-Lagrange. Si ∣f(n+1)(t)∣≤M|f^{(n+1)}(t)| \leq M sur l'intervalle entre aa et xx, alors

∣f(x)−∑k=0nf(k)(a)k! (x−a)k∣≤M(n+1)! ∣x−a∣n+1.\left| f(x) - \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!}\, (x - a)^k \right| \leq \frac{M}{(n + 1)!}\, |x - a|^{n + 1}.

Attention. L'inégalité de Taylor-Lagrange est une inégalité (pas une égalité) : elle borne le reste, elle ne le calcule pas.

Exemple. Encadrer l'erreur du DL de exe^x à l'ordre 2 en 0 en x=1x = 1. On a f(3)(t)=et≤e1=ef^{(3)}(t) = e^t \leq e^1 = e sur [0,1][0, 1] ; l'erreur en x=1x = 1 est ≤e3!⋅13=e6\leq \dfrac{e}{3!} \cdot 1^3 = \dfrac{e}{6}.

7. Intégrale d'une fonction à valeurs complexes​

Si f:[a,b]→Cf : [a, b] \to \mathbb{C} est continue, on définit ∫abf=∫abℜf+i∫abℑf\displaystyle\int_a^b f = \int_a^b \Re f + i \int_a^b \Im f (intégration des parties réelle et imaginaire). Les propriétés (linéarité, IPP, changement de variable) restent valables.

Démonstrations exigibles​

Démonstration exigible — à savoir refaire : Taylor avec reste intégral. Soit ff de classe Cn+1C^{n+1} sur [a,x][a, x]. On applique l'IPP itérativement à ∫axf(n+1)(t) dt\int_a^x f^{(n+1)}(t)\,\mathrm{d}t en posant u=1u = 1, dv=f(n+1)(t) dt\mathrm{d}v = f^{(n+1)}(t)\,\mathrm{d}t, puis u=(x−t)u = (x - t), etc. On obtient f(x)=∑k=0nf(k)(a)k!(x−a)k+1n!∫ax(x−t)nf(n+1)(t) dtf(x) = \sum_{k=0}^{n}\dfrac{f^{(k)}(a)}{k!}(x - a)^k + \dfrac{1}{n!}\int_a^x (x - t)^n f^{(n+1)}(t)\,\mathrm{d}t. Le reste est 1n!∫ax(x−t)nf(n+1)(t) dt\dfrac{1}{n!}\int_a^x (x - t)^n f^{(n+1)}(t)\,\mathrm{d}t ; s'il existe MM tel que ∣f(n+1)∣≤M|f^{(n+1)}| \leq M, alors ∣reste∣≤M(n+1)!∣x−a∣n+1|\text{reste}| \leq \dfrac{M}{(n+1)!}|x - a|^{n+1}.

Capacités exigibles​

  • M14.integration-parties — Calculer une intégrale par parties : choisir uu et v′v' (règle ALPES), appliquer la formule, et simplifier l'intégrale restante.
  • M14.somme-riemann — Utiliser une somme de Riemann pour une limite : reconnaître la forme 1n∑g(k/n)\frac{1}{n}\sum g(k/n), identifier gg et l'intervalle, et calculer l'intégrale.

Pièges classiques​

  • Bornes lors d'un changement de variable : il faut changer les bornes (x=a⇒t=cx = a \Rightarrow t = c, x=b⇒t=dx = b \Rightarrow t = d) ; si on garde les bornes d'origine, il faut réappliquer le changement de variable inverse.
  • Taylor-Lagrange est une inégalité : elle borne le reste (avec M=max⁡∣f(n+1)∣M = \max |f^{(n+1)}|), elle ne le calcule pas ; il ne faut pas confondre avec le reste intégral (qui est une égalité).
  • Choix de uu et v′v' dans l'IPP : un mauvais choix peut rendre l'intégrale restante plus difficile ; la règle ALPES (Arcs, Log, Polynôme, Exponentielle, Sinus) guide le choix.
  • Somme de Riemann : le pas est b−an\frac{b-a}{n} : pour une somme sur [0,1][0, 1], le pas est 1n\frac{1}{n} ; pour une somme sur [a,b][a, b], il est b−an\frac{b - a}{n} ; il ne faut pas oublier ce facteur.
  • Encadrement d'une intégrale : si ff change de signe, l'encadrement m(b−a)≤∫f≤M(b−a)m(b - a) \leq \int f \leq M(b - a) peut être trivial (le membre de gauche peut être négatif et le membre de droite positif) ; il faut alors décomposer en parties positives et négatives.
  • Wallis : la récurrence est In=n−1nIn−2I_n = \frac{n-1}{n} I_{n-2} : elle relie InI_n à In−2I_{n-2} (pas In−1I_{n-1}) ; il faut donc traiter les cas pairs et impairs séparément.

Graphe de référence​

La fonction f(x)=1−x2f(x) = \sqrt{1 - x^2} sur [0,1][0, 1] (quart de cercle de rayon 1) a pour intégrale π4\dfrac{\pi}{4} (quart de l'aire du disque) ; le graphe montre la courbe et l'aire sous la courbe.
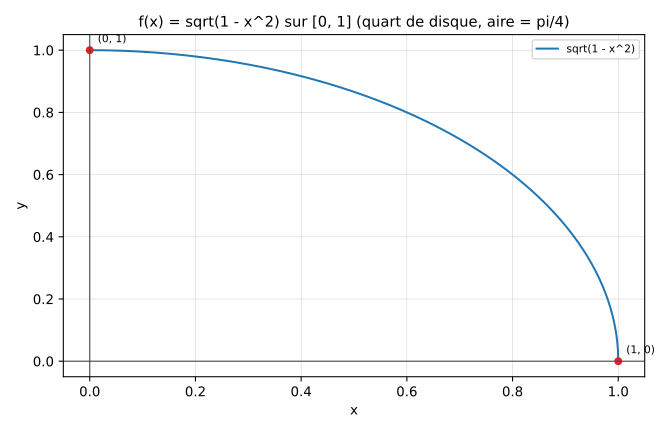
f(x) = sqrt(1 - x^2) sur [0, 1] (quart de disque, aire = pi/4)

Pour aller plus loin​

Annales utilisables sur ce chapitre (§4 de l'annexe Ressources, exercices et annales) : CCINP PC/PSI Maths 1 (exercices 1 et 2), e3a Maths — parties « analyse réelle ».

Voir aussi Ressources, exercices et annales pour les manuels recommandés et les banques d'exercices gratuites.