M10 — Espaces vectoriels et applications linéaires
Objectif du chapitre. Poser le cadre de l'algèbre linéaire : les espaces vectoriels, les sous-espaces, les familles (libres, génératrices, bases), et les applications linéaires (noyau, image, injectivité/surjectivité). L'objectif est de savoir montrer qu'une partie est un sous-espace, prouver qu'une famille est libre, et déterminer le noyau et l'image d'une application linéaire.
Notions
1. Espace vectoriel
Un espace vectoriel sur un corps (ici ou ) est un ensemble muni d'une addition (commutative, associative, de neutre ) et d'une multiplication par les scalaires , satisfaisant les axiomes usuels (distributivité, compatibilité, ).
Exemples. , (polynômes), (fonctions continues), (matrices), les espaces de suites.
Combinaison linéaire. Soit et ; la combinaison linéaire est .
2. Sous-espaces vectoriels
Une partie de est un sous-espace vectoriel si elle contient et si elle est stable par l'addition et la multiplication par les scalaires.
Caractérisation pratique. est un sous-espace de si et seulement si :
- ;
- ;
- .
Sous-espace engendré. Pour une famille , le sous-espace engendré est l'ensemble des combinaisons linéaires de la famille ; c'est le plus petit sous-espace contenant la famille.
Exemples de sous-espaces. Le noyau et l'image d'une application linéaire (voir §4), les hyperplans (sous-espaces de codimension 1 — complément, non exigible), les droites vectorielles .
3. Familles libres, génératrices, bases
Soit .
- Libre : la seule combinaison linéaire nulle est la triviale : .
- Génératrice : .
- Base : la famille est à la fois libre et génératrice.
Propriétés. (La dimension — le cardinal d'une base — est admise ici ; elle est définie et étudiée en M11.)
- En dimension finie (théorème de la base incomplète) : toute famille libre est partie d'une base ; toute famille génératrice contient une base.
- Deux bases d'un même espace vectoriel de dimension finie ont le même cardinal (la dimension ).
- Une famille libre de a au plus vecteurs ; une famille génératrice en a au moins .
- Critère de liberté : dans un espace de dimension , une famille de vecteurs est libre si et seulement si elle est génératrice (et donc une base).
Méthode pour prouver la liberté. On suppose et on montre que (par passage en coordonnées dans une base, ou par manipulation algébrique).
4. Somme et somme directe
Pour deux sous-espaces de , la somme est un sous-espace.
Somme directe. La somme est directe (on note ) si et seulement si , c'est-à-dire si et seulement si toute décomposition est unique.
Caractérisation. si et seulement si :
- ;
- .
Dimension. Si , alors .
Généralisation. Pour des sous-espaces , la somme est directe si et seulement si toute combinaison avec implique ; dans ce cas, .
Sous-espace supplémentaire. Un supplémentaire de dans est un sous-espace tel que ; il existe toujours (prolongement de base), et n'est pas unique en général.
Exemple. Dans , soit . Les supplémentaires de sont les droites vectorielles avec , c'est-à-dire ; par exemple est un supplémentaire, et .
5. Applications linéaires
Une application est linéaire si pour tous et . L'ensemble des applications linéaires est un espace vectoriel.
Noyau et image.
- Noyau : , sous-espace de .
- Image : , sous-espace de .
Propriétés.
- est injective si et seulement si .
- est surjective si et seulement si .
- Théorème du rang (si est de dimension finie) : .
(le rang d'une application est défini en M11 ; le déterminant en M13).
Méthode pour déterminer et .
- Noyau : résoudre (système linéaire si est donnée par une matrice) ; le noyau est un sous-espace, on le décrit par une base.
- Image : l'image est le sous-espace engendré par les images d'une base de ; on en extrait une base (par pivot).
Image et image réciproque d'un sous-espace. Soit linéaire, un sous-espace de et un sous-espace de .
- L'image est un sous-espace de .
- L'image réciproque est un sous-espace de .
En particulier, et .
Exemple. Soit définie par .
- Noyau : et et . Donc (dimension 1).
- Image : , , . L'image est engendrée par et , donc (dimension 2).
- Vérification : .
6. Endomorphismes, isomorphismes, projecteurs
- Endomorphisme : application linéaire (même espace).
- Isomorphisme : bijection linéaire ; les espaces et sont alors isomorphes (même dimension).
- Projecteur : endomorphisme tel que (idempotent). On a .
- Symétrie : endomorphisme tel que (involution). Caractérisation : est une symétrie si et seulement si pour un projecteur (le projecteur sur ) ; dans ce cas (image et noyau de ). Attention : un projecteur n'est pas une symétrie ( mais ) ; la seule application qui est à la fois projecteur et symétrie est (et n'est une symétrie que si ).
Caractérisation du projecteur. est un projecteur si et seulement si ; dans ce cas, et sont supplémentaires.
Démonstrations exigibles
Démonstration exigible — à savoir refaire : projecteurs et symétries. Soit un projecteur (). Pour , ; pour , . Tout s'écrit avec et (car ). La décomposition est unique (si avec et , alors ). Donc . Réciproquement, si , la projection sur parallèlement à est un projecteur.
Capacités exigibles
- M10.sous-espace — Montrer qu'une partie est un sous-espace : vérifier les trois conditions (contient 0, stable par addition, stable par multiplication par un scalaire).
- M10.ker-im — Déterminer le noyau et l'image d'une application linéaire : résoudre pour le noyau, et engendrer par les images d'une base pour l'image.
Pièges classiques
- Un sous-espace contient toujours 0 : c'est la première condition à vérifier ; une partie qui ne contient pas 0 n'est pas un sous-espace (ex. l'ensemble des vecteurs de norme 1).
- « Libre » se prouve par une combinaison linéaire nulle : il faut montrer que la seule combinaison nulle est la triviale ; dire « les vecteurs ne sont pas colinéaires » ne suffit pas (sauf pour deux vecteurs).
- Injectivité noyau trivial : est injective si et seulement si ; il ne suffit pas de vérifier que est injective sur une base.
- Somme directe : vérifier l'intersection : est directe si et seulement si ; il ne suffit pas de vérifier que .
- Théorème du rang : ; c'est une égalité de dimensions, pas de sous-espaces.
- Projecteur : : vérifier sur une base suffit (deux applications linéaires égales sur une base sont égales partout) ; le vrai piège est de croire qu'un projecteur est une symétrie : ne donne pas , et un projecteur n'est pas une symétrie (ni un projecteur orthogonal en général).
Graphe de référence
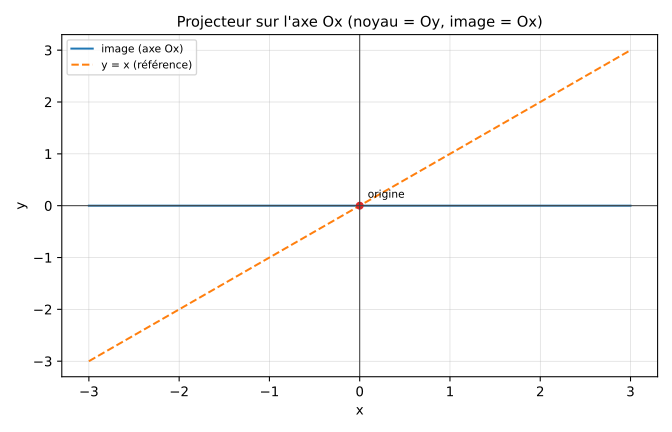
L'application linéaire de matrice est le projecteur sur l'axe : le noyau est l'axe et l'image est l'axe (supplémentaires). La courbe (image) et la droite (noyau) illustrent la décomposition .
Pour aller plus loin
Annales utilisables sur ce chapitre (§4 de l'annexe Ressources, exercices et annales) : CCINP Maths 2, Mines PSI Maths 1 (premières parties).
Voir aussi Ressources, exercices et annales pour les manuels recommandés et les banques d'exercices gratuites.