Brouillon non relu. Ce cours est un brouillon non relu par l'enseignant : le contenu est à faire vérifier avant toute utilisation en classe.
M16 — Espaces préhilbertiens réels
Objectif du chapitre. Poser la géométrie euclidienne en dimension finie : le produit scalaire, la norme, l'inégalité de Cauchy-Schwarz, les familles orthonormées, le procédé de Gram-Schmidt, la projection orthogonale et la distance à un sous-espace. L'objectif est de savoir orthonormaliser une famille de vecteurs et calculer une projection orthogonale (et une distance).
Définition (espace préhilbertien). Un espace préhilbertien réel est un espace vectoriel réel E muni d'un produit scalaire⟨⋅,⋅⟩ (forme bilinéaire symétrique définie positive). On dit « pré-hilbertien » car il n'est pas nécessairement complet (un espace de Hilbert est un espace préhilbertien complet pour la norme associée, cf. M16/MPSI) ; en dimension finie, tout espace préhilbertien est automatiquement complet, la distinction n'apparaît qu'en dimension infinie.
Un produit scalaire sur un espace vectoriel réel E est une forme bilinéaire symétrique définie positive : x⋅x≥0 et x⋅x=0⟺x=0. On note ⟨x,y⟩ le produit scalaire.
Norme euclidienne.∥x∥=⟨x,x⟩. La norme est compatible avec le produit scalaire : ∥x∥2=⟨x,x⟩.
Exemple canonique. Dans Rn, ⟨(xi),(yi)⟩=∑i=1nxiyi ; la norme est ∥x∥=∑xi2.
L'égalité se vérifie si et seulement si x et y sont colinéaires.
Inégalité triangulaire.∥x+y∥≤∥x∥+∥y∥ ; et la double inégalité triangulaire : ∥x∥−∥y∥≤∥x−y∥.
Écart angulaire. Si x,y=0, on définit cosθ=∥x∥∥y∥⟨x,y⟩ ; l'angle θ∈[0,π] est l'angle entre x et y.
Polynôme et norme. Pour un polynôme P∈R[X] muni du produit scalaire ⟨P,Q⟩=∫01P(x)Q(x)dx (produit scalaire L2), la norme est ∥P∥=∫01P2 ; c'est le cadre des polynômes orthogonaux (Légendre, Tchebychev — culture) et de l'approximation de moindres carrés : le polynôme de degré ≤n qui minimise ∫01(f−P)2 est la projection orthogonale de f sur l'espace des polynômes de degré ≤n.
Objectif. Orthonormaliser une famille libre(e1,…,en) de E.
Algorithme. On construit (u1,…,un) par récurrence :
u1=∥e1∥e1.
Pour k≥2 : vk=ek−∑i=1k−1⟨ek,ui⟩ui (projection de ek sur le complémentaire de Vect(u1,…,uk−1)), puis uk=∥vk∥vk.
Propriétés.
(u1,…,un) est une base orthonormée de E.
Vect(u1,…,uk)=Vect(e1,…,ek) pour tout k (on ne change pas l'espace engendré, on change seulement la base).
Le procédé échoue si la famille (e1,…,en) est liée (un vk est nul, donc ∥vk∥=0 et la normalisation est impossible).
Exemple (3 vecteurs dans R3). Orthonormaliser (e1,e2,e3)=((1,0,1),(1,1,0),(1,1,1)).
u1=∥(1,0,1)∥(1,0,1)=2(1,0,1).
v2=e2−⟨e2,u1⟩u1=(1,1,0)−21⋅2(1,0,1)=(1,1,0)−21(1,0,1)=(21,1,−21). On normalise : ∥v2∥=41+1+41=23, donc u2=∥v2∥v2=6(1,2,−1) (après multiplication par 2).
v3=e3−⟨e3,u1⟩u1−⟨e3,u2⟩u2. On a ⟨e3,u1⟩=21+0+1=2 et ⟨e3,u2⟩=61+2−1=62. Donc
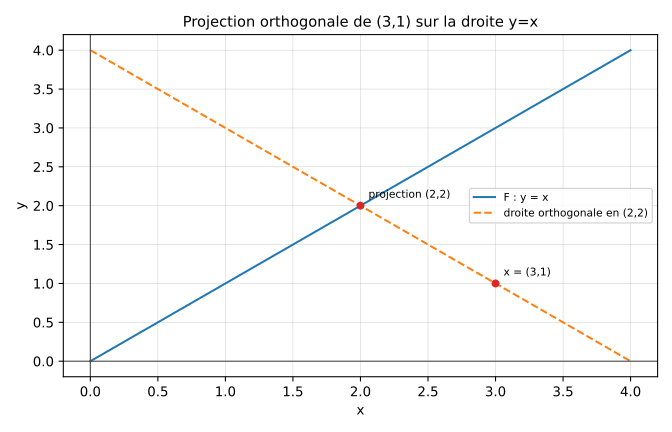
La distance de x à F est ∥x−pF(x)∥=∥(3,1)−(2,2)∥=∥(1,−1)∥=2.
6. Distance à un sous-espace et supplémentaire orthogonal
Distance. La distance d'un vecteur x à un sous-espace F de dimension finie est
d(x,F)=y∈Fmin∥x−y∥=∥x−pF(x)∥.
C'est la norme du composant orthogonal de x (le vecteur x−pF(x)).
Supplémentaire orthogonal. Pour tout sous-espace F de dimension finie, on a E=F⊕F⊥ ; F⊥ est le supplémentaire orthogonal de F. Si F est un hyperplan (codimension 1), alors F⊥ est une droite vectorielle (engendrée par un vecteur normal à F).
Exemple (hyperplan). Dans R3, soit F le plan d'équation x+y+z=0 (hyperplan de vecteur normal n=(1,1,1)). Alors F⊥=Vect((1,1,1)) ; la projection orthogonale d'un vecteur x sur F est pF(x)=x−∥n∥2⟨x,n⟩n=x−3x1+x2+x3(1,1,1). La distance de x au plan est ∥x−pF(x)∥=3∣x1+x2+x3∣.
Démonstrations exigibles — à savoir refaire : Cauchy-Schwarz et Gram-Schmidt.Cauchy-Schwarz : pour x,y∈E, si y=0, la fonction t↦∥x+ty∥2≥0 est un polynôme du second degré en t qui ne s'annule jamais (ou a une racine double) ; son discriminant est Δ=4(⟨x,y⟩2−∥x∥2∥y∥2)≤0, donc ∣⟨x,y⟩∣≤∥x∥∥y∥. Gram-Schmidt : soit (e1,…,en) une base libre. On pose u1=e1, e1′=u1/∥u1∥ ; puis uk=ek−∑j<k⟨ek,ej′⟩ej′, ek′=uk/∥uk∥. Par construction, ⟨uk,ej′⟩=0 pour j<k (les ej′ sont orthonormés) ; la famille (e1′,…,en′) est donc orthonormée et engendre le même espace que (e1,…,en).
M16.gram-schmidt — Orthonormaliser une famille de vecteurs : appliquer l'algorithme de Gram-Schmidt (soustraire les projections, normaliser) ; vérifier que la famille est libre (sinon le procédé échoue).
M16.projection — Calculer une projection orthogonale : choisir une base orthonormée du sous-espace, appliquer la formule pF(x)=∑⟨x,ei⟩ei, et calculer la distance ∥x−pF(x)∥ si nécessaire.
Gram-Schmidt échoue si la famille est liée : si la famille (e1,…,en) est liée, un vk est nul et la normalisation ∥vk∥vk est impossible ; il faut d'abord vérifier la liberté.
La projection est le meilleur approché dans le sous-espace : pF(x) minimise la distance ∥x−y∥ pour y∈F ; la projection orthogonale est unique (elle ne dépend que de F et de F⊥), tandis qu'une projection parallèle dépend du supplémentaire G choisi (x=pF(x)+g avec g∈G) — il ne faut pas confondre les deux.
Base orthonormée, pas seulement orthogonale : la formule de projection pF(x)=∑⟨x,ei⟩ei suppose que (e1,…,em) est orthonormée (norme 1) ; si la base est seulement orthogonale, il faut diviser par ∥ei∥2.
Supplémentaire orthogonal : E=F⊕F⊥ : la décomposition est directe et orthogonale ; F⊥ n'est pas unique (il existe d'autres supplémentaires), mais F⊥ est le seul supplémentaire orthogonal.
Distance à un sous-espace : c'est la norme du composant orthogonal : d(x,F)=∥x−pF(x)∥ ; il ne faut pas confondre avec la distance à un point (qui est ∥x−a∥).
Cauchy-Schwarz : l'égalité caractérise la colinéarité : ⟨x,y⟩=∥x∥∥y∥ si et seulement si x et y sont colinéaires de même sens ; ⟨x,y⟩=−∥x∥∥y∥ si et seulement si colinéaires de sens opposé.
La projection orthogonale du point x=(3,1) sur la droite y=x (sous-espace F=Vect((1,1))) est le point pF(x)=(2,2) ; la distance est 2. Le graphe montre la droite y=x, le point x, sa projection, et le vecteur orthogonal x−pF(x)=(1,−1).
Ce chapitre n'a pas de renvoi spécifique dans la table du §4 de l'annexe Ressources, exercices et annales (programme non explicitement couvert par les thèmes recensés) — voir la page générale pour les manuels recommandés, les banques d'exercices gratuites et les annales par matière.