M12 — Matrices et applications linéaires
Objectif du chapitre. Relier les applications linéaires et les matrices : écrire la matrice d'un endomorphisme dans une base, changer de base (matrice de passage), reconnaître deux matrices semblables, et exploiter les invariants (rang, trace, déterminant). L'objectif est de savoir changer de base pour une application linéaire et reconnaître deux matrices semblables.
Notions
1. Matrice d'une application linéaire
Soient (base ) et (base ) deux espaces vectoriels de dimension finie, et une application linéaire. La matrice de dans les bases et est la matrice dont la colonne est les coordonnées de dans .
Propriété fondamentale. Si a pour coordonnées la colonne dans , alors a pour coordonnées dans .
Endomorphisme. Si et on choisit la même base pour et , on parle de la matrice de dans la base .
2. Matrice de passage et changement de base
Soient et deux bases de . La matrice de passage de à est la matrice dont la colonne est les coordonnées de dans .
Propriétés.
- est inversible (ses colonnes forment une base).
- Si et sont les coordonnées d'un même vecteur dans et , alors (et ).
Changement de base pour une application linéaire. Soit un endomorphisme, sa matrice dans la base , et sa matrice dans la base . Alors
où est la matrice de passage de à .
Attention au sens. La formule est (et pas ) : la matrice de passage convertit les coordonnées de vers , donc on l'applique à droite de (dans l'ordre de composition).
3. Matrices semblables
Deux matrices sont semblables s'il existe telle que .
Interprétation. et sont semblables si et seulement si elles sont les matrices d'un même endomorphisme dans deux bases différentes. La similarité est une relation d'équivalence (réflexive, symétrique, transitive).
Invariants par similitude. Deux matrices semblables ont même :
- déterminant : ;
- trace : (invariance par cycle) ;
- rang : (multiplication par des matrices inversibles préserve le rang) ;
- polynôme caractéristique (complément hors programme — spectral) : (donc mêmes valeurs propres, mêmes multiplicités).
Exemple. Soit et (inversible, , ). On calcule :
Donc . Les invariants sont bien préservés : et .
4. Rang d'une matrice
Le rang d'une matrice est la dimension de l'espace engendré par ses colonnes (équivalent : la dimension de l'image de l'application linéaire de matrice ).
Calcul par pivot. On applique le pivot de Gauss à (opérations sur les lignes) ; le rang est le nombre de pivots (lignes non nulles du système échelonné).
Propriétés. ; ; si et seulement si les colonnes de sont libres.
5. Trace
La trace d'une matrice carrée est (somme des coefficients diagonaux).
Propriétés.
- Linéarité : , .
- Invariance par cycle : (pour carrées de même taille) ; plus généralement .
- Invariance par similitude : .
- Pas multiplicative : en général (ex. : , ).
Lien avec les valeurs propres (complément hors programme — spectral). Si est triangulaire (ou diagonalisable), (somme des valeurs propres, avec multiplicité).
6. Lien inversibilité ↔ isomorphisme
Soit une application linéaire entre espaces de dimension finie, et sa matrice dans des bases de et .
- est bijective (isomorphisme) si et seulement si est inversible (si et ont même dimension).
- est injective si et seulement si les colonnes de sont libres ().
- est surjective si et seulement si les colonnes de sont génératrices de ().
Conséquence. Pour montrer qu'un endomorphisme de est bijectif, il suffit de montrer que sa matrice (dans une base) est inversible ().
7. Matrices équivalentes
Deux matrices sont équivalentes s'il existe et tels que .
Interprétation. et sont équivalentes si et seulement si elles sont les matrices d'une même application linéaire dans des bases (éventuellement différentes) de et . L'équivalence est plus générale que la similarité : la similarité suppose (même base pour et ).
Invariants par équivalence. Deux matrices équivalentes ont même rang (multiplication par des matrices inversibles préserve le rang). Le rang est le seul invariant complet de l'équivalence : deux matrices de même rang sont équivalentes (elles sont toutes deux équivalentes à la forme canonique ). Exemple : et sont de rang ; avec , : les deux sont équivalentes à .
Différence avec la similarité. L'équivalence préserve seulement le rang ; la similarité préserve en plus le déterminant, la trace, le polynôme caractéristique et les valeurs propres (complément hors programme — spectral). Deux matrices semblables sont équivalentes, mais l'inverse est faux (ex. et sont équivalentes mais non semblables : traces différentes).
Capacités exigibles
- M12.changement-base — Changer de base pour une application linéaire : calculer la matrice de passage et appliquer la formule (attention au sens).
- M12.sembles — Reconnaître deux matrices semblables : vérifier qu'elles ont même déterminant, trace, rang et polynôme caractéristique (nécessaire mais pas suffisant en général ; le polynôme caractéristique est un complément hors programme — spectral), ou exhiber une matrice telle que .
Pièges classiques
- Sens de la formule de changement de base : (et pas ) ; la matrice de passage convertit les coordonnées de la nouvelle base vers l'ancienne, donc elle s'applique à droite de .
- La trace est linéaire, pas multiplicative : en général ; mais (invariance par cycle).
- Matrices semblables : mêmes invariants, mais pas suffisant : avoir même déterminant, trace et rang est nécessaire mais pas suffisant pour la similarité (au niveau PCSI, on distingue deux matrices par la trace, le déterminant ou le rang ; le polynôme caractéristique et le polynôme minimal sont des outils complément hors programme — spectral).
- Matrice de passage : colonnes = coordonnées de la nouvelle base dans l'ancienne : il ne faut pas inverser le sens (les colonnes de sont les coordonnées de dans , pas l'inverse).
- Rang d'un produit : ; il n'y a pas d'égalité en général (ex. : mais ; pour un contre-exemple strict, prendre , : mais , ).
- Inversibilité : même dimension : une matrice avec n'est pas inversible (pas carrée) ; l'inversibilité suppose et .
Graphe de référence
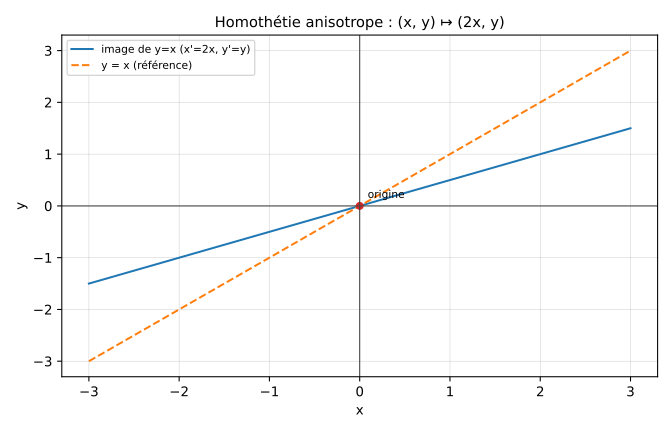
L'endomorphisme de de matrice dans la base canonique est une homothétie anisotrope (dilatation de rapport 2 en , 1 en ) ; sa trace est et son déterminant est . Dans la base , la matrice change (par ) mais la trace et le déterminant restent inchangés.
Pour aller plus loin
Annales utilisables sur ce chapitre (§4 de l'annexe Ressources, exercices et annales) : CCINP Maths 2, Mines PSI Maths 1 (premières parties).
Voir aussi Ressources, exercices et annales pour les manuels recommandés et les banques d'exercices gratuites.